

Llevo dos años usando Global66 como mi herramienta principal de pagos cuando viajo por Sudamérica. La he probado pagando con QR Pix en restaurantes de Brasil, escaneando códigos en kioscos de Buenos Aires y deslizando la tarjeta física en comercios de Cartagena y Bogotá.
En este artículo no te voy a repetir el discurso de marketing de la app. Te voy a contar lo que pasa cuando de verdad la usas: cuánto cobra, dónde funciona mejor, dónde falla, y si merece el título de “mejor banco para viajar por Latam” —spoiler: técnicamente no es un banco, y eso importa.
Si estás por comprar tu vuelo y decidiendo cómo llevar tu dinero, esto te va a ahorrar tiempo y comisiones.
Lo que nadie te cuenta sobre pagar en el extranjero en Latam :
Viajar por Latinoamérica con la tarjeta de tu banco de siempre suele significar una de tres cosas: comisión por conversión de moneda, tipo de cambio desfavorable oculto en el mismo tipo de cambio “sin comisión”, o directamente que la tarjeta no funcione en ciertos comercios o cajeros.
A esto se suma un problema específico de la región: varios países —Argentina en particular, y en menor medida Brasil— tienen mercados cambiarios paralelos, restricciones de acceso a divisas o sistemas de pago locales (como Pix) que una tarjeta internacional tradicional simplemente no puede usar.
El resultado es que muchos viajeros terminan cargando efectivo en dólares, cambiándolo en casas de cambio con comisiones de hasta el 8-10%, y arriesgándose a llevar billetes en la calle. Es el modelo de viaje de hace quince años.
La promesa de las fintech de viaje
Apps como Wise, Payoneer y Global66 nacieron para resolver exactamente esto: cuentas multidivisa, tarjetas que cobran en moneda local al tipo de cambio real (o cercano a él), y —en el caso puntual de Global66— integración directa con sistemas de pago locales como Pix en Brasil y QR en Argentina.
La pregunta que responde este artículo no es “¿sirve Global66?” —eso ya lo sabemos, sirve—. La pregunta real es: ¿es la mejor opción específicamente para viajar dentro de Latinoamérica, comparada con las alternativas, y en qué casos no lo es?
¿Qué es Global66 y por qué no es exactamente un banco?
Antes de comparar comisiones, hay una aclaración editorial que casi ningún artículo hace: Global66 no es un banco. Es una fintech chilena fundada en 2018, que ofrece lo que ellos llaman “Cuenta Global”: una cuenta digital multidivisa con tarjeta prepago Mastercard asociada.
Esto no es una crítica, es una precisión importante. Significa que tu dinero en Global66 no funciona bajo las mismas garantías de un depósito bancario tradicional (como el seguro estatal a los depósitos que sí aplica en un banco licenciado), aunque la empresa está regulada como institución de pago en los países donde opera.
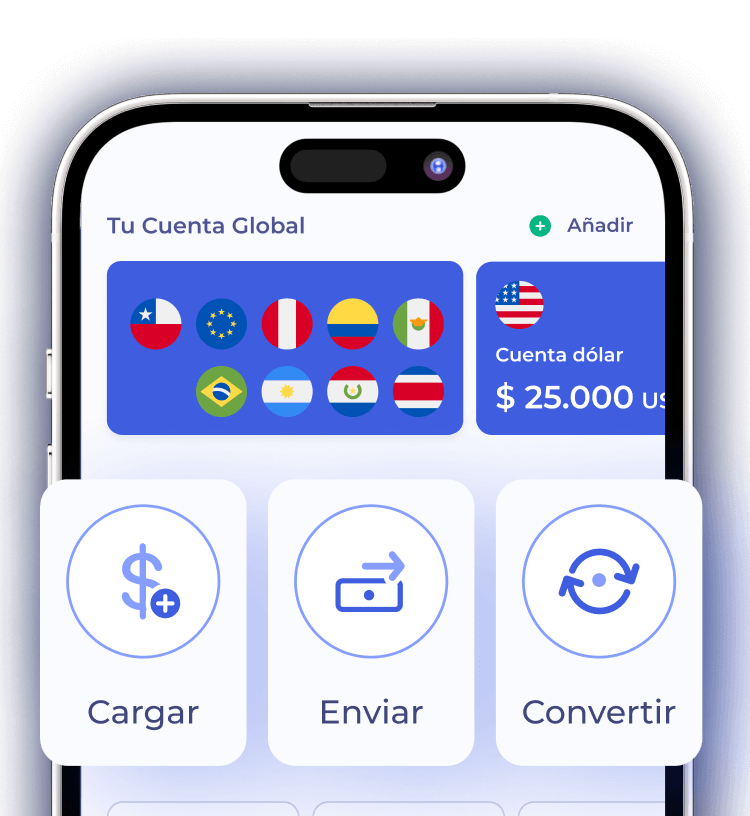
Cómo funciona la Cuenta Global
La Cuenta Global te permite:
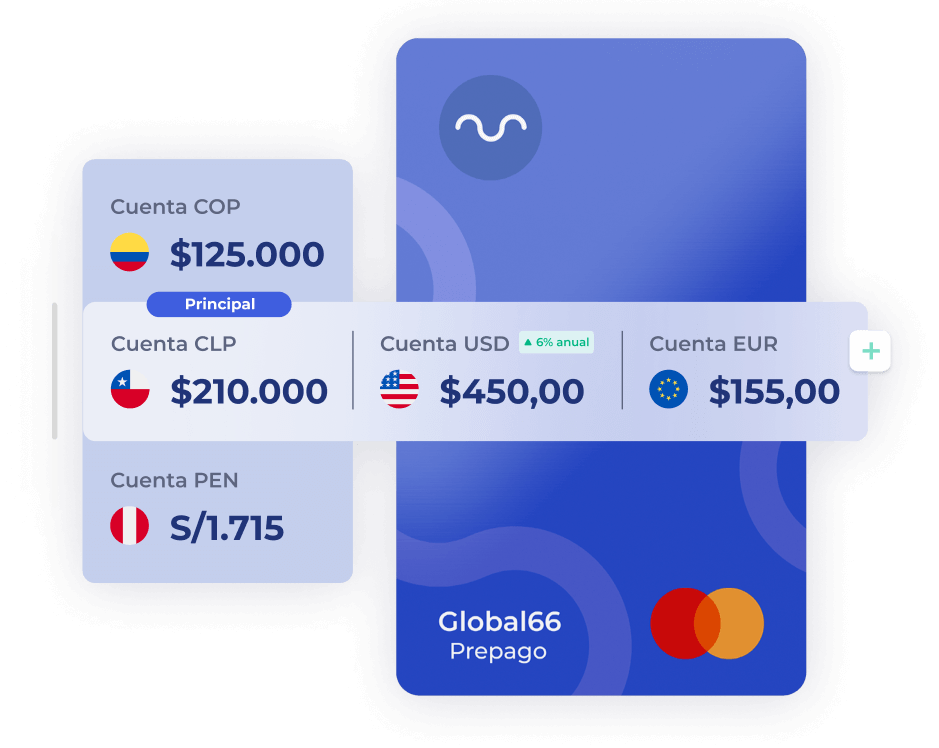
- Abrir sub-cuentas en distintas monedas (dólares, euros, pesos chilenos, colombianos, soles peruanos, reales brasileños, entre otras, según el mercado).
- Recibir transferencias internacionales con datos de cuenta en varios países.
- Convertir entre monedas dentro de la app a un tipo de cambio publicado.
- Enviar dinero a más de 70 destinos.
- Usar una tarjeta prepago Mastercard (física y virtual) asociada a esas monedas.
- Pagar con QR en Brasil (vía Pix) y en Argentina, sin necesidad de tarjeta física ni cuenta bancaria local.
En la práctica, para un viajero, funciona como una billetera con varios “bolsillos” de distintas divisas, más una tarjeta que gasta desde el bolsillo que tú elijas.
Global66 vs banco tradicional: diferencias clave
| Aspecto | Global66 (fintech) | Banco tradicional |
|---|---|---|
| Licencia | Institución de pago / remesas, regulada según país | Licencia bancaria completa |
| Seguro de depósitos estatal | No aplica de la misma forma | Sí, según el país |
| Apertura de cuenta | 100% online, minutos | Presencial o proceso más largo |
| Monedas disponibles | Varias, en una sola app | Generalmente solo la moneda local |
| Tarjeta para viajar | Prepago Mastercard, multidivisa | Débito/crédito local, conversión bancaria |
| Créditos, hipotecas, inversión | No ofrece | Sí (según banco) |
| Pago con QR Pix / Argentina | Sí | Generalmente no |
Conclusión de esta comparación: si buscas un banco completo (crédito, cuenta de nómina, hipoteca), Global66 no reemplaza eso. Si buscas una herramienta específica para moverte y pagar mientras viajas por la región, cumple mejor esa función que la mayoría de bancos tradicionales.
¿Está regulado y es legal usarlo?
Sí. Global66 opera bajo registros de institución de pago o remesas en cada país donde está presente (Chile, Colombia, Perú, México, Argentina, Ecuador y Estados Unidos, según sus propios reportes corporativos), y ha movilizado miles de millones de dólares anualmente en la región. Esto no lo convierte en un banco, pero sí en una empresa fiscalizada y con historial operativo de varios años, no una app improvisada.
La Smart Card de Global66: tarjeta física, virtual y pagos QR
Este es el corazón de la propuesta para viajeros: la llamada Smart Card, disponible en versión física e internacional en dólares, y en versión virtual dentro de la app.
Tarjeta física Mastercard
La tarjeta física funciona como cualquier Mastercard de débito en comercios físicos y cajeros automáticos. La diferencia frente a una tarjeta bancaria tradicional es que:
- Debita directamente del saldo que tengas en la moneda correspondiente dentro de tu Cuenta Global.
- Si tienes saldo en la moneda local del país donde estás pagando, no hay conversión de por medio.
- Es compatible con Apple Pay y Google Wallet, así que también puedes pagar sin sacarla físicamente.
En mi experiencia, la tarjeta física fue la que usé en Colombia: la pedí con antelación (llega por correo a tu domicilio) y la activé desde la app antes del viaje. Funcionó sin fricción en supermercados, restaurantes y comercios en Bogotá y Cartagena.
Tarjeta virtual (Smart Card digital)
La versión virtual es exactamente la misma tarjeta pero sin plástico: número, CVV y fecha de vencimiento generados dentro de la app, listos para cargar a Apple Pay o Google Wallet, o para pagos online. Es la opción más rápida si necesitas empezar a pagar sin esperar el envío físico.
Esta fue mi opción principal en Argentina: activé la Smart Card digital y la agregué a mi billetera del teléfono el mismo día, sin esperar ningún envío.
Pagos con QR: Pix en Brasil y QR en Argentina
Esta es, para mí, la función más diferenciadora de Global66 frente a Wise o Payoneer, ninguna de las cuales ofrece esto:
En Brasil, Global66 se integró directamente al sistema Pix, la red de pagos instantáneos del Banco Central de Brasil. Desde la app seleccionas “Pagar con Pix”, escaneas el QR del comercio, eliges en qué moneda quieres pagar (reales, dólares o tu moneda local) y el dinero sale directo de tu Cuenta Global, sin tarjeta física, sin cuenta bancaria brasileña y sin efectivo.
En Argentina, la función equivalente se llama simplemente “Pago QR”: escaneas el código del comercio (muy extendido en kioscos, restaurantes y taxis en Buenos Aires) y pagas en pesos argentinos desde tu saldo, evitando la fricción del mercado cambiario paralelo.
Apple Pay, Google Wallet y billeteras digitales
Tanto la tarjeta física como la virtual son compatibles con Apple Pay y Google Wallet, lo cual reduce la necesidad de sacar el teléfono o la tarjeta en la calle, algo que valoro especialmente en ciudades donde prefiero no exhibir objetos de valor innecesariamente.
Mi experiencia real usando Global66 en tres países :
Aquí está la parte que más me piden cuando hablo de esto: los detalles concretos de uso, no la teoría de la app store.
Brasil: pagar con QR Pix sin pisar una casa de cambio
Llegué a Brasil sin un solo real en efectivo. Antes del viaje, convertí parte de mi saldo en dólares a reales brasileños dentro de la app —una operación que toma segundos y muestra el tipo de cambio antes de confirmar.
Durante el viaje, pagué casi todo con Pix: comidas en restaurantes, un mercado local, un Uber, incluso una entrada a un mirador que solo aceptaba Pix (algo común en comercios pequeños brasileños, que prefieren Pix sobre tarjeta por el menor costo de procesamiento para ellos).
Lo que más valoré: no tuve que buscar una casa de cambio ni cargar reales en efectivo desde el aeropuerto —notoriamente la peor tasa de cambio posible en cualquier país.
Lo que no fue perfecto: algunos comercios muy pequeños o de zonas turísticas alejadas todavía preferían efectivo en reales, así que llevé un colchón pequeño de billetes retirados en cajero, por si acaso.
Argentina: QR y tarjeta física en un mercado cambiario complicado
Argentina es, probablemente, el país donde una herramienta como esta demuestra más su valor. El mercado cambiario argentino ha tenido históricamente múltiples tipos de cambio (oficial, blue, tarjeta), y depender de tu tarjeta de banco de origen suele significar pagar al tipo de cambio oficial, mucho menos favorable que otras alternativas.
Con Global66, pagué con QR en varios comercios de Buenos Aires (kioscos, restaurantes, una heladería) directamente en pesos argentinos desde mi saldo en la app, y usé la tarjeta física para los lugares que no tenían QR disponible.
Lo que aprendí: conviene revisar dentro de la app, antes de cada compra grande, el tipo de cambio que te están ofreciendo en ese momento, porque en un mercado tan volátil como el argentino, las tasas pueden moverse en cuestión de horas.
Colombia: tarjeta física y Smart Card en el día a día
En Colombia usé principalmente la tarjeta física, complementada con la Smart Card digital para pagos en apps de delivery y transporte. Funcionó de forma consistente en supermercados de Bogotá, restaurantes en Cartagena y estaciones de gasolina.
La diferencia frente a Brasil y Argentina es que Colombia no tiene un sistema de pago QR interbancario tan extendido como Pix, así que aquí la tarjeta física fue el método principal, no el QR.
Nota honesta: en algunos comercios pequeños de barrio en Colombia, especialmente los que no aceptan tarjeta directamente, seguí necesitando efectivo en pesos colombianos, retirado en cajero con la misma tarjeta.
Cuánto cuesta usar Global66 para viajar: comisiones y tipo de cambio
Aquí es donde la mayoría de reseñas se quedan en generalidades tipo “sin comisiones ocultas”. Vamos a los números reales, marcados como estimaciones cuando corresponde, porque las tarifas de cualquier fintech pueden ajustarse con el tiempo.
Comisión de mantención de la tarjeta
Según la información oficial de Global66, la Smart Card no cobra comisión de mantención si realizas al menos una compra al mes. Si no usas la tarjeta durante un mes completo, puede aplicarse un cargo menor de inactividad —revisa siempre la sección de tarifas dentro de tu app, ya que puede variar por país.
Tipo de cambio: ¿cuánto se lleva Global66?
Global66 no usa el tipo de cambio interbancario puro y neutro como hace Wise (que cobra una comisión separada y transparente sobre el cambio medio del mercado). En cambio, aplica un margen incluido en el tipo de cambio que muestra en el momento de la conversión.
En comparaciones directas publicadas por la propia Wise, para rutas como USD a MXN, la comisión total de Global66 resultó notablemente más alta que la de Wise en el ejemplo analizado —aunque hay que tomar esto con cautela, ya que es una comparación hecha por un competidor directo.
Mi recomendación práctica: antes de convertir un monto grande, revisa el tipo de cambio que Global66 te muestra en pantalla y compáralo con el tipo de cambio oficial de mercado (puedes verificarlo rápido en Google o en XE Currency). Si la diferencia supera el 3-4%, considera si te conviene más usar Wise para esa conversión puntual y Global66 solo para el gasto diario con QR.
Retiros en cajero automático
Los retiros en efectivo suelen tener un límite mensual gratuito y luego una comisión por retiro adicional, que varía según el país y el monto. Como estimación general para la región, cuenta con $0 a $3 USD aproximados por retiro dentro de la franquicia gratuita, y una comisión adicional si excedes el número de retiros gratis del mes —confirma el detalle exacto en tu app antes de viajar, porque cambia por país.
Costo de mantener cuenta en varias monedas
Abrir sub-cuentas en distintas monedas dentro de la app no tiene costo adicional. El costo real aparece únicamente en el momento de la conversión entre monedas (el spread cambiario) y, potencialmente, en comisiones de envío si transfieres dinero fuera de la red Global66.
Tabla resumen de costos:
| Concepto | Costo aproximado | Notas |
|---|---|---|
| Apertura de cuenta | $0 | 100% online |
| Mantención tarjeta | $0 (con 1 compra/mes) | Puede cobrar inactividad si no usas la tarjeta |
| Pago con QR (Pix/Argentina) | $0 comisión directa | El costo real está en el spread cambiario |
| Conversión de moneda | Incluido en el tipo de cambio mostrado | Compara siempre contra el tipo de cambio de mercado |
| Retiro en cajero (dentro de franquicia) | $0 – $3 | Franquicia mensual limitada |
| Retiro en cajero (fuera de franquicia) | Variable, revisar en app | Se suma comisión del cajero local (surcharge fee) |
| Envío internacional | Desde ~$0 hasta comisión variable | Depende de ruta y monto |
Global66 vs otras opciones para viajar por Latam :
Global66 vs Wise
Wise es, casi unánimemente, reconocida por la transparencia de su tipo de cambio: usa el tipo de cambio medio real del mercado y cobra una comisión separada y visible. En comparaciones publicadas directamente por Wise, para transferencias de USD a moneda local latinoamericana, su comisión total resultó más baja que la de Global66 en los ejemplos analizados.
Donde Wise no compite: no ofrece pago con QR Pix en Brasil ni QR en Argentina, no tiene presencia comercial tan fuerte en toda la región, y su tarjeta física no está disponible en todos los países latinoamericanos.
Global66 vs Payoneer
Payoneer está más orientado a freelancers y empresas que reciben pagos internacionales (por ejemplo, de plataformas de trabajo remoto) que a viajeros puntuales. Sus comisiones de retiro y por compras internacionales tienden a ser más altas que las de Global66 o Wise para uso cotidiano de viaje.
Global66 vs la tarjeta de tu banco de siempre
Aquí es donde Global66 gana con más claridad: la mayoría de bancos tradicionales de Latinoamérica cobran comisión por conversión de moneda (típicamente entre 2% y 8%, dependiendo del banco y el país) además de aplicar un tipo de cambio menos favorable que el de mercado. A eso se suma el riesgo de bloqueos por “actividad sospechosa” cuando tu banco detecta compras en el extranjero sin previo aviso.
Tabla comparativa completa:
| Criterio | Global66 | Wise | Payoneer | Banco tradicional |
|---|---|---|---|---|
| Tipo de cambio | Con margen incluido | Medio de mercado + comisión visible | Con margen, variable | Con margen, generalmente alto |
| Pago QR Pix (Brasil) | Sí | No | No | No |
| Pago QR (Argentina) | Sí | No | No | No |
| Tarjeta física en Latam | Chile, Colombia, Perú (según país) | Disponible en menos países de la región | Disponible, uso más orientado a retiro | Sí, la de tu banco local |
| Comisión mantención tarjeta | $0 con 1 compra/mes | $0 | Variable, puede ser mensual | Variable según banco |
| Enfoque principal | Viajero + remesas + freelancer regional | Transferencias transparentes + tarjeta global | Freelancers con ingresos internacionales | Banca general |
| Disponibilidad en Latam | Fuerte (7-8 países) | Más limitada en Latam | Global, pero menos “local” | Solo tu país |
Mi lectura honesta: si tu prioridad número uno es el tipo de cambio más barato posible para una transferencia grande, Wise suele ganar. Si tu prioridad es pagar como local en Brasil y Argentina sin fricción, Global66 no tiene rival directo entre estas opciones.
¿En qué países funciona mejor Global66?
Brasil
Aquí es donde la propuesta brilla más: integración con Pix, conversión instantánea y sin necesidad de cuenta bancaria brasileña. Es, en mi experiencia, el mejor caso de uso de toda la app.
Argentina
Muy útil por el pago QR, que evita depender del tipo de cambio “tarjeta” que suele ser desfavorable para quien usa una tarjeta bancaria extranjera tradicional. Recomiendo revisar el tipo de cambio dentro de la app justo antes de gastos grandes, dado lo volátil del mercado local.
Colombia
Global66 tiene presencia consolidada en Colombia, con tarjeta física disponible y cuenta en pesos colombianos con rendimiento anual publicitado por la empresa. Funciona bien para el día a día, aunque sin el componente QR de Brasil o Argentina.
Perú
Perú es uno de los mercados de mayor crecimiento para Global66 según sus propios reportes, con tarjeta prepago disponible. Es una opción sólida si tu viaje incluye Lima, Cusco u otras ciudades peruanas.
México
Global66 opera en México principalmente para remesas y cuenta multidivisa; la disponibilidad de tarjeta física puede variar respecto a Chile, Colombia o Perú, así que confirma en la app antes de asumir que tendrás plástico disponible en destino.
Chile
Es el mercado de origen de la fintech, con la mayor madurez de producto: tarjeta física, cuenta con rendimiento en pesos chilenos y en dólares, y el mayor volumen de usuarios de la región.
España y Europa
Global66 no está pensado como neobanco español ni europeo. Si vives en España y viajas a Latinoamérica, puede ser útil como puente para pagar en la región, pero para tu operativa bancaria diaria en España seguirás necesitando un banco o fintech local (N26, Revolut, etc.). Profundizo en esto más abajo.
Cómo abrir tu Cuenta Global66 paso a paso:
- Descarga la app de Global66 desde App Store o Google Play.
- Regístrate con tu correo y verifica tu identidad con documento oficial (cédula, DNI o pasaporte, según tu país).
- Verifica tu cuenta con una selfie de reconocimiento facial, un proceso que en mi caso tomó menos de diez minutos.
- Carga saldo vía transferencia bancaria desde tu cuenta local o desde otra cuenta digital.
- Elige tu moneda de destino (dólares, la moneda del país que vas a visitar, o mantén saldo diversificado).
- Solicita tu Smart Card física si la quieres para tu viaje (llega por correo, calcula al menos una a dos semanas de anticipación) o activa la versión virtual de inmediato.
- Activa Apple Pay o Google Wallet con la tarjeta virtual si prefieres pagar sin plástico.
- Antes de viajar, revisa dentro de la app si el país de destino tiene función de pago QR habilitada (Brasil y Argentina, al momento de escribir esto).
Ejemplo real: cómo usé Global66 día a día en un viaje de 3 países
Para que veas cómo se combina todo esto en un viaje real, aquí está el resumen de un itinerario típico de dos semanas moviéndome entre Brasil, Argentina y Colombia usando exclusivamente Global66 como método de pago principal.
| Día / etapa | País | Método usado | Situación |
|---|---|---|---|
| Día 1–4 | Brasil (Río / São Paulo) | QR Pix | Comidas, transporte, entradas a atracciones, sin efectivo |
| Día 5 | Brasil → Argentina | Conversión en la app | Compré pesos argentinos antes de aterrizar |
| Día 6–9 | Argentina (Buenos Aires) | QR + tarjeta física | QR en kioscos y restaurantes; tarjeta en comercios sin QR |
| Día 10 | Argentina → Colombia | Conversión en la app | Compré pesos colombianos antes de aterrizar |
| Día 11–14 | Colombia (Bogotá / Cartagena) | Tarjeta física + Smart Card digital | Supermercado, delivery, transporte, retiro de efectivo puntual |
Lo que más facilitó este viaje fue no tener que gestionar tres monedas físicas distintas ni visitar una sola casa de cambio en las tres semanas.
Según tu perfil de viajero: ¿te conviene Global66?
El mochilero de presupuesto ajustado
Perfil: viaja con poco margen, prioriza no perder dinero en comisiones, usa efectivo cuando es más barato que la tarjeta.
Global66 le conviene especialmente en Brasil y Argentina, donde el QR elimina por completo la necesidad de casas de cambio. En países sin esta función, sigue siendo útil para retiros de efectivo puntuales con mejor tasa que una tarjeta bancaria tradicional.
El nómada digital / freelancer
Perfil: recibe pagos internacionales, se mueve entre varios países al año, necesita cuentas en distintas monedas.
Aquí Global66 compite directamente con Wise y Payoneer. Su ventaja es la integración regional (QR, presencia en más países latinoamericanos); su desventaja frente a Wise es el tipo de cambio, potencialmente menos favorable en montos grandes.
La familia o pareja que viaja con más comodidad
Perfil: prioriza tranquilidad sobre optimizar cada dólar, quiere una sola app fácil de usar para toda la familia.
Global66 funciona bien aquí como complemento a una tarjeta de crédito tradicional (para reservas de hotel, autos de alquiler) y como herramienta principal para gastos del día a día en moneda local.
Errores comunes al usar Global66 en un viaje (y cómo evitarlos) :
Error 1: No cargar saldo en la moneda local antes de llegar
Si llegas a un país sin saldo convertido en la moneda local, el primer pago que hagas activará una conversión automática que podrías haber programado con mejor timing revisando el tipo de cambio del día.
Solución: convierte una parte de tu presupuesto a la moneda local uno o dos días antes de viajar, cuando tengas tiempo de comparar el tipo de cambio.
Error 2: No pedir la tarjeta física con anticipación
La tarjeta física llega por correo y puede tomar una a dos semanas. Pedirla la semana antes de tu vuelo casi garantiza que no te llegue a tiempo.
Solución: solicítala con al menos tres semanas de anticipación, y usa la Smart Card virtual como respaldo inmediato.
Error 3: No revisar si el país tiene función QR habilitada
No todos los países donde opera Global66 tienen la función de pago QR (por ahora, confirmada en Brasil y Argentina). Asumir que funcionará en cualquier país puede dejarte sin plan B en el comercio.
Solución: revisa dentro de la app, antes de viajar, qué funciones están activas para tu destino específico.
Error 4: Depender 100% de una sola app sin respaldo
Cualquier app puede tener una caída temporal, un bloqueo de seguridad o un problema técnico puntual.
Solución: lleva una tarjeta de crédito internacional de respaldo y algo de efectivo local para el peor escenario.
Error 5: No revisar las comisiones específicas de tu país de origen
Las tarifas de Global66 pueden variar según el país desde el que operas tu cuenta, no solo el país que visitas.
Solución: revisa la sección de tarifas dentro de tu app —no te bases únicamente en lo que dice este artículo o cualquier otro, porque las condiciones cambian.
¿Es seguro Global66? Lo que debes saber antes de confiarle tu dinero
Global66 opera desde 2018, ha superado los 3 millones de clientes y ha procesado miles de millones de dólares según cifras corporativas propias, lo que indica una operación consolidada, no una app nueva sin historial.
En cuanto a seguridad técnica: usa verificación de identidad con reconocimiento facial, la tarjeta se puede congelar o descongelar al instante desde la app en caso de pérdida o robo, y las transacciones QR requieren desbloqueo del teléfono para autorizarse.
Lo que sí debes tener claro: al no ser un banco con licencia bancaria completa, tu dinero no cuenta necesariamente con la misma cobertura de garantía estatal a los depósitos que tendrías en un banco tradicional de tu país. Por eso, mi recomendación personal es no dejar ahorros de largo plazo en la app —úsala como herramienta operativa para gastos y viajes, no como tu banco principal de ahorro.
Rendimientos: ¿conviene dejar dinero parado en tu Cuenta Global?
Global66 publicita rendimientos anuales sobre el saldo en ciertas monedas —hasta un 8% anual en dólares y hasta un 6% en pesos chilenos, además de un 11% efectivo anual en pesos colombianos, según información publicada por la propia empresa en sus tiendas de apps.
Estas cifras son atractivas, pero no son un producto de inversión regulado como un fondo mutuo o un depósito a plazo bancario. Trátalas como un beneficio adicional sobre saldo operativo, no como tu estrategia principal de ahorro o inversión. Si tu objetivo es hacer crecer ahorros de largo plazo, esa es una conversación distinta con un asesor financiero, no el propósito de este artículo.
Global66 en España: ¿sirve si vives o viajas desde allí?
Si vives en España y viajas frecuentemente a Latinoamérica —por trabajo, familia o turismo—, Global66 puede servirte principalmente como puente para mover dinero hacia la región y pagar allí en moneda local sin las comisiones típicas de una tarjeta española usada en el extranjero.
Sin embargo, Global66 no está diseñado como neobanco para tu vida financiera diaria en España (nómina, domiciliaciones, cuenta corriente española). Para eso, seguirás necesitando un banco español o una fintech europea como N26 o Revolut. La combinación más práctica para un español que viaja seguido a Latam suele ser: banco o fintech local para el día a día en España, y Global66 específicamente para el tramo del viaje por la región.
Pros y contras honestos de Global66 para viajar :
A favor
- Pago con QR Pix en Brasil: elimina por completo la necesidad de casas de cambio.
- Pago con QR en Argentina: muy útil dado lo complejo del mercado cambiario local.
- Tarjeta física y virtual, compatible con Apple Pay y Google Wallet.
- Apertura de cuenta 100% online y rápida.
- Presencia consolidada en siete a ocho países de la región, con años de operación.
- Sin comisión de mantención si usas la tarjeta al menos una vez al mes.
En contra
- No es un banco: sin las mismas garantías de depósito que uno tradicional.
- El tipo de cambio incluye un margen que, en algunas comparaciones directas, resulta menos favorable que el de Wise.
- La tarjeta física no está disponible en todos los países donde opera la app.
- La función de pago QR, por ahora, se limita a Brasil y Argentina, no a toda la región.
- Los rendimientos publicitados no son un producto de inversión regulado tradicional.
Mi kit de pagos completo para viajar por Latam (no solo Global66) :
Ninguna herramienta financiera cubre el 100% de los escenarios de un viaje, y Global66 no es la excepción. Este es el kit completo que llevo en cada viaje:
- Global66 para gastos diarios en moneda local y pagos QR en Brasil y Argentina.
- Una tarjeta de crédito internacional de respaldo para reservas de hotel, autos de alquiler y como plan B ante cualquier bloqueo puntual.
- Un pequeño colchón de efectivo local para comercios pequeños que no aceptan tarjeta ni QR.
- Un seguro de viaje activo durante todo el trayecto: no está relacionado con los pagos, pero cualquier emergencia médica en la región puede costar más que todo tu presupuesto de viaje junto. Yo uso insubuy.com por su cobertura médica y de cancelación a precio razonable para viajes cortos por Sudamérica.
- Una eSIM local o regional para tener datos activos desde el aeropuerto y poder usar la app sin depender del wifi del hotel — uso Airalo para esto, ya que se activa antes de aterrizar.
- Reservas de alojamiento hechas con anticipación en Booking.com , sobre todo en temporada alta, para no depender de negociar precio en efectivo al llegar.
Preguntas frecuentes sobre Global66 para viajar :
¿Global66 es un banco?
No. Es una fintech regulada como institución de pago/remesas en los países donde opera, no un banco con licencia bancaria completa. No cuenta necesariamente con la misma garantía estatal a los depósitos que un banco tradicional.
¿En qué países puedo usar la Smart Card física de Global66?
Según información pública de la empresa, la tarjeta prepago está disponible en Chile, Colombia y Perú, con la app operando adicionalmente en México, Argentina, Ecuador y Estados Unidos. Confirma siempre la disponibilidad exacta para tu país dentro de la app antes de viajar, porque se actualiza con frecuencia.
¿Puedo pagar con QR en cualquier país de Latinoamérica con Global66?
No en todos. Al momento de escribir este artículo, la función de pago QR está confirmada en Brasil (integrada a Pix) y en Argentina. En el resto de países, el método principal es la tarjeta física o virtual.
¿Global66 cobra comisión por usar la tarjeta en el extranjero?
No cobra una comisión de mantención si haces al menos una compra al mes. El costo real a vigilar es el tipo de cambio aplicado en cada conversión de moneda, no una comisión fija por transacción.
¿Es más barato Global66 o Wise para viajar por Latam?
Depende del uso. Para transferencias grandes con el mejor tipo de cambio posible, Wise suele ser más económico según comparaciones publicadas. Para pagar el día a día en Brasil y Argentina con QR, Global66 no tiene equivalente directo en Wise.
¿Puedo usar Global66 si vivo en España?
Sí, pero como herramienta puente para tus viajes o envíos hacia Latinoamérica, no como tu banco principal en España. Necesitarás además un banco o fintech local para tu operativa diaria en territorio español.
¿Qué pasa si pierdo la tarjeta de Global66 en un viaje?
Puedes congelarla al instante desde la app y seguir pagando con la Smart Card virtual mientras gestionas el reemplazo físico, que llegará a tu domicilio registrado.
¿Conviene dejar mis ahorros en Global66?
No lo recomiendo como estrategia de ahorro de largo plazo. Los rendimientos publicitados son un beneficio operativo sobre saldo, no un producto de inversión regulado. Úsala como herramienta de gasto y viaje, no como tu banco de ahorro principal.
Conclusión: entonces, ¿es Global66 el mejor banco para viajar por Latam?
La respuesta honesta, después de usarla en tres países distintos, es esta: Global66 no es “el mejor banco” porque no es un banco, pero sí es, en mi experiencia, la mejor herramienta específica que he probado para pagar dentro de Latinoamérica sin depender de casas de cambio ni de comisiones bancarias tradicionales.
Su punto más fuerte —el pago con QR en Brasil y Argentina— resuelve un problema real que ninguna tarjeta bancaria tradicional ni Wise resuelven de la misma forma. Su punto más débil —el tipo de cambio, menos transparente que el de Wise en algunas comparaciones— es algo que puedes mitigar comparando tasas antes de convertir montos grandes.
Si tu próximo viaje incluye Brasil o Argentina, la recomiendo sin dudarlo como herramienta principal. Si tu prioridad es exclusivamente el mejor tipo de cambio para una transferencia puntual grande, vale la pena tener Wise como complemento.
Si quieres que revisemos juntos qué combinación de herramientas de pago te conviene para tu próximo viaje —no solo Global66, sino todo tu kit financiero de viajero— agenda una sesión conmigo.
👉 Reserva tu asesoría “Planifica tu viaje conmigo” — 60 minutos para dejar resuelto tu itinerario, tu presupuesto y tu estrategia de pagos antes de comprar el vuelo.
{ "@context": "https://schema.org", "@graph": [ { "@type": "Article", "headline": "¿Es Global66 el mejor banco para viajar por Latinoamérica? Mi experiencia real en Brasil, Argentina y Colombia", "description": "Usé Global66 en Brasil, Argentina y Colombia. Comisiones, tipo de cambio, comparación con Wise y Payoneer, y si de verdad es la mejor opción para viajar por Latam.", "author": { "@type": "Person", "name": "Jesús", "url": "https://relatosnomadas.com/sobre-mi" }, "publisher": { "@type": "Organization", "name": "Relatos Nómadas", "url": "https://relatosnomadas.com", "logo": { "@type": "ImageObject", "url": "https://relatosnomadas.com/logo.png" } }, "datePublished": "2026-09-17", "dateModified": "2026-09-17", "inLanguage": "es", "url": "https://relatosnomadas.com/global66-mejor-banco-para-viajar-latam", "image": { "@type": "ImageObject", "url": "https://relatosnomadas.com/images/smart-card-global66-fisica-mastercard.jpg", "width": 1200, "height": 630 }, "mainEntityOfPage": { "@type": "WebPage", "@id": "https://relatosnomadas.com/global66-mejor-banco-para-viajar-latam" } }, { "@type": "FAQPage", "mainEntity": [ { "@type": "Question", "name": "¿Global66 es un banco?", "acceptedAnswer": { "@type": "Answer", "text": "No. Es una fintech regulada como institución de pago o remesas en los países donde opera, no un banco con licencia bancaria completa, por lo que no cuenta necesariamente con la misma garantía estatal a los depósitos que un banco tradicional." } }, { "@type": "Question", "name": "¿En qué países puedo usar la Smart Card física de Global66?", "acceptedAnswer": { "@type": "Answer", "text": "La tarjeta prepago física está disponible en Chile, Colombia y Perú según información pública de la empresa, con la app operando además en México, Argentina, Ecuador y Estados Unidos. Conviene confirmar la disponibilidad exacta dentro de la app antes de viajar." } }, { "@type": "Question", "name": "¿Puedo pagar con QR en cualquier país de Latinoamérica con Global66?", "acceptedAnswer": { "@type": "Answer", "text": "No en todos. La función de pago QR está confirmada en Brasil, integrada al sistema Pix, y en Argentina. En el resto de países el método principal de pago es la tarjeta física o virtual." } }, { "@type": "Question", "name": "¿Global66 cobra comisión por usar la tarjeta en el extranjero?", "acceptedAnswer": { "@type": "Answer", "text": "No cobra comisión de mantención si se realiza al menos una compra al mes. El costo real a vigilar es el margen incluido en el tipo de cambio de cada conversión de moneda, no una comisión fija por transacción." } }, { "@type": "Question", "name": "¿Es más barato Global66 o Wise para viajar por Latam?", "acceptedAnswer": { "@type": "Answer", "text": "Depende del uso. Para transferencias grandes buscando el mejor tipo de cambio, Wise suele resultar más económico según comparaciones publicadas. Para pagar el día a día en Brasil y Argentina con QR, Global66 no tiene equivalente directo en Wise." } }, { "@type": "Question", "name": "¿Puedo usar Global66 si vivo en España?", "acceptedAnswer": { "@type": "Answer", "text": "Sí, como herramienta puente para viajes o envíos hacia Latinoamérica, pero no como banco principal en España, donde seguirá siendo necesario un banco o fintech local para la operativa diaria." } }, { "@type": "Question", "name": "¿Qué pasa si pierdo la tarjeta de Global66 en un viaje?", "acceptedAnswer": { "@type": "Answer", "text": "La tarjeta se puede congelar al instante desde la app, y es posible seguir pagando con la Smart Card virtual mientras se gestiona el reemplazo físico en el domicilio registrado." } }, { "@type": "Question", "name": "¿Conviene dejar mis ahorros en Global66?", "acceptedAnswer": { "@type": "Answer", "text": "No se recomienda como estrategia de ahorro de largo plazo. Los rendimientos publicitados son un beneficio operativo sobre saldo, no un producto de inversión regulado como un depósito bancario tradicional." } } ] }, { "@type": "ItemList", "name": "Uso de Global66 en un viaje por tres países de Latinoamérica", "description": "Ejemplo real de cómo se combina el uso de Global66 en un viaje entre Brasil, Argentina y Colombia.", "itemListElement": [ { "@type": "ListItem", "position": 1, "name": "Brasil: pago con QR Pix", "description": "Conversión de saldo a reales antes de llegar y pago de comidas, transporte y entradas con QR Pix, sin efectivo ni casas de cambio." }, { "@type": "ListItem", "position": 2, "name": "Argentina: QR y tarjeta física", "description": "Pago con QR en kioscos y restaurantes de Buenos Aires, complementado con la tarjeta física Smart Card en comercios sin QR disponible." }, { "@type": "ListItem", "position": 3, "name": "Colombia: tarjeta física y Smart Card digital", "description": "Uso de la tarjeta física en supermercados y restaurantes de Bogotá y Cartagena, con retiros puntuales de efectivo en cajero." } ] } ] }

